
Archimedes từng nói: “Hãy cho tôi một điểm tựa, tôi sẽ nhấc bổng cả trái đất”. Trong tài chính cũng vậy, nếu bạn có một điểm tựa vững chắc, bạn có thể kiểm soát một khối tài sản khổng lồ chỉ với số vốn ít ỏi. Đó chính là sức mạnh của Đòn bẩy tài chính.
Tuy nhiên, công cụ này không dành cho những tay mơ. Nó có thể giúp bạn nhân đôi tài khoản trong chớp mắt, nhưng cũng có thể khiến bạn trắng tay chỉ sau một đêm. Bài viết dưới đây sẽ giải phẫu toàn diện khái niệm này để bạn biết cách sử dụng nó như một vũ khí đắc lực thay vì để nó làm tổn thương chính mình.
1. Đòn bẩy tài chính (Financial Leverage) là gì?
Hiểu một cách đơn giản nhất, đòn bẩy tài chính là việc sử dụng vốn vay (Debt) hoặc các công cụ tài chính khác thay vì sử dụng hoàn toàn vốn chủ sở hữu (Equity) để thực hiện đầu tư hoặc điều hành kinh doanh.
Mục tiêu cuối cùng của việc này là nhằm khuếch đại tỷ suất sinh lời trên vốn chủ sở hữu (ROE). Thay vì bỏ ra 10 đồng để kiếm 1 đồng lời, bạn chỉ bỏ ra 2 đồng vốn + 8 đồng vay để kiếm 1 đồng lời (sau khi trừ lãi vay). Khi đó, hiệu suất đầu tư của bạn tăng lên gấp bội.
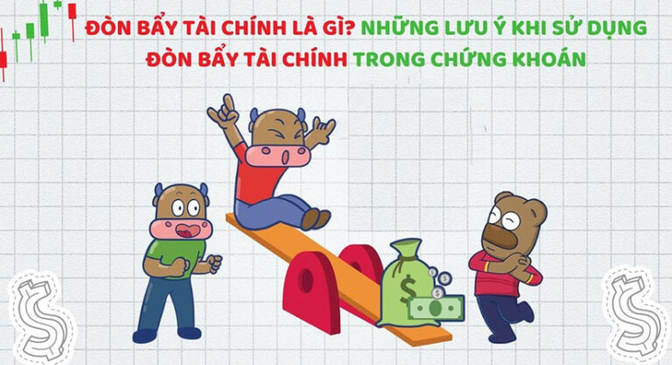
2. Cơ chế hoạt động: Đòn bẩy hoạt động như thế nào?
Hãy hình dung qua một ví dụ thực tế về Bất động sản:
- Trường hợp 1 (Không dùng đòn bẩy): Bạn mua căn nhà 2 tỷ bằng 100% tiền mặt của mình.
- Nhà tăng giá 10% (lên 2.2 tỷ) -> Bạn lời 200 triệu.
- Tỷ suất sinh lời (ROI) = 200tr / 2 tỷ = 10%.
- Trường hợp 2 (Dùng đòn bẩy 1:4): Bạn mua căn nhà 2 tỷ nhưng chỉ bỏ ra 400 triệu (vốn), vay ngân hàng 1.6 tỷ.
- Nhà tăng giá 10% (lên 2.2 tỷ) -> Bạn lời 200 triệu (chưa trừ lãi vay).
- Giả sử lãi vay không đáng kể trong ngắn hạn, Tỷ suất sinh lời trên vốn bỏ ra = 200tr / 400tr = 50%.
Cùng một tài sản, cùng mức tăng giá, nhưng nhờ đòn bẩy, lợi nhuận trên vốn thực bỏ ra đã tăng gấp 5 lần.
3. Lợi ích “vàng”: Tại sao doanh nghiệp thích vay nợ?
Không chỉ nhà đầu tư cá nhân, các tập đoàn lớn cũng rất thích dùng đòn bẩy tài chính vì 2 lý do chính:
- Tối ưu hóa dòng tiền: Doanh nghiệp không bị chôn quá nhiều vốn vào một dự án, giúp họ có thể mở rộng quy mô sản xuất nhanh chóng, chớp lấy thời cơ thị trường.
- Lá chắn thuế (Tax Shield): Đây là lợi ích ít người biết. Chi phí lãi vay được tính là chi phí hợp lý của doanh nghiệp và được trừ vào lợi nhuận trước thuế. Do đó, việc vay nợ giúp doanh nghiệp đóng thuế thu nhập ít hơn so với việc dùng 100% vốn cổ phần.
4. Rủi ro “chết người”: Mặt trái của đòn bẩy
Đòn bẩy là con dao hai lưỡi. Nó khuếch đại lợi nhuận khi thị trường đi lên, nhưng cũng khuếch đại khoản lỗ khi thị trường đi xuống.
Quay lại ví dụ Bất động sản ở phần 2: Nếu giá nhà giảm 10% (còn 1.8 tỷ):
- Người không dùng đòn bẩy: Lỗ 10% vốn (200 triệu).
- Người dùng đòn bẩy (vốn 400 triệu): Lỗ 200 triệu -> Tương đương mất 50% vốn gốc.
Ngoài ra, áp lực trả lãi vay (cả gốc lẫn lãi) là gánh nặng cố định. Nếu dòng tiền kinh doanh bị đứt gãy (như đợt dịch Covid-19), doanh nghiệp dùng đòn bẩy cao sẽ đối mặt với nguy cơ phá sản, thanh lý tài sản nhanh hơn rất nhiều so với doanh nghiệp không vay nợ.
5. Các chỉ số đo lường đòn bẩy quan trọng
Để biết một doanh nghiệp hay một danh mục đầu tư đang “mạo hiểm” đến mức nào, giới tài chính thường dùng các chỉ số sau:
- Hệ số Nợ trên Vốn chủ sở hữu (D/E – Debt to Equity): Cho biết doanh nghiệp vay bao nhiêu đồng trên mỗi đồng vốn tự có. D/E càng cao, rủi ro càng lớn.
- Hệ số Nợ trên Tổng tài sản (D/A – Debt to Assets): Cho biết bao nhiêu % tài sản của công ty được tài trợ bởi nợ.
- Hệ số Đòn bẩy tài chính (Financial Leverage Ratio): Tổng tài sản bình quân / Vốn chủ sở hữu bình quân.
6. Khi nào nên sử dụng đòn bẩy tài chính?
Không có công thức chung, nhưng nguyên tắc vàng là: Chỉ sử dụng đòn bẩy khi Tỷ suất sinh lời trên tài sản (ROA) lớn hơn Lãi suất vay.
Nghĩa là, nếu bạn vay ngân hàng lãi suất 10%/năm, thì dự án đầu tư của bạn phải chắc chắn sinh lời trên 10%. Nếu lợi nhuận dự án thấp hơn lãi vay, việc dùng đòn bẩy sẽ bào mòn vốn chủ sở hữu, dẫn đến “đòn bẩy âm” (thua lỗ kép). Đòn bẩy phù hợp nhất trong giai đoạn kinh tế tăng trưởng, dòng tiền ổn định và lãi suất vay thấp.
Đòn bẩy tài chính không xấu, cũng không tốt, nó chỉ là một công cụ khuếch đại kết quả. Trong tay người am hiểu về quản trị rủi ro, nó là chìa khóa mở cánh cửa tự do tài chính. Nhưng trong tay kẻ mộng mơ thiếu kiến thức, nó là sợi dây thòng lọng siết chặt lấy tương lai. Hãy sử dụng đòn bẩy một cách khôn ngoan và luôn có phương án dự phòng cho tình huống xấu nhất.