
Xây dựng nền tảng kinh tế vững chắc là chìa khóa để giữ lửa hạnh phúc và đảm bảo tương lai tươi sáng cho các thành viên. Việc am hiểu về tài chính gia đình không chỉ giúp giải quyết nỗi lo cơm áo gạo tiền mà còn tạo sự đồng thuận giữa vợ và chồng. Bài viết này sẽ chia sẻ hơn 10 phương pháp và nguyên tắc vàng giúp tổ ấm của bạn luôn sung túc và an tâm.
1. Các bước thiết lập ngân sách và kiểm soát chi tiêu
Để con thuyền gia đình lướt sóng êm ả, việc kiểm soát dòng tiền vào ra cần sự minh bạch và đồng lòng của cả hai vợ chồng. Áp dụng đúng phương pháp quản lý tài chính gia đình sẽ giúp bạn tránh được những tranh cãi không đáng có về tiền bạc. Dưới đây là những bước nền tảng để bắt đầu hành trình kiến tạo sự thịnh vượng.
1.1. Thống nhất mục tiêu và công khai tài chính
Bước đầu tiên và quan trọng nhất là vợ chồng cần ngồi lại để công khai thu nhập, nợ nần và cùng nhau lập kế hoạch tài chính gia đình cho tương lai. Sự thành thật sẽ tạo niềm tin và giúp cả hai cùng nhìn về một hướng để phấn đấu.
- Thảo luận: Định kỳ hàng tháng hoặc quý để rà soát lại tình hình kinh tế và điều chỉnh các khoản chi tiêu cho phù hợp thực tế.
- Mục tiêu: Xác định rõ các cột mốc quan trọng như mua nhà, mua xe, sinh con hay tiền học cho con để có động lực tích lũy.
- Minh bạch: Không giấu giếm các khoản nợ cá nhân hay thu nhập ngoài luồng để tránh những rắc rối phát sinh về sau.
1.2. Phân bổ ngân sách theo quy tắc 50/30/20
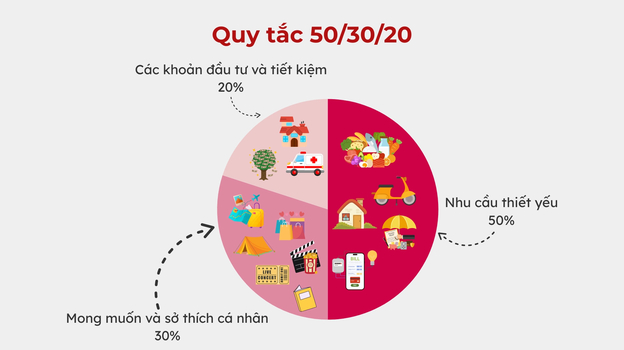
Áp dụng các công thức chia nhỏ thu nhập là cách quản lý tài chính gia đình khoa học nhất để cân bằng giữa nhu cầu thiết yếu và tích lũy. Quy tắc 50/30/20 giúp bạn đảm bảo cuộc sống hiện tại ổn định mà vẫn lo được cho tương lai.
- Thiết yếu (50%): Dành cho tiền nhà, điện nước, ăn uống, học phí của con cái và các hóa đơn bắt buộc phải thanh toán.
- Linh hoạt (30%): Dành cho việc mua sắm, giải trí, du lịch gia đình hoặc hiếu hỉ, giúp cuộc sống không bị gò bó quá mức.
- Tích lũy (20%): Khoản này bất di bất dịch dùng để tiết kiệm, đầu tư hoặc trả nợ, đảm bảo an ninh tài chính lâu dài.
1.3. Xây dựng quỹ dự phòng khẩn cấp cho cả nhà
Cuộc sống luôn có những biến cố bất ngờ như ốm đau, thất nghiệp hay hỏng hóc đồ đạc lớn cần sửa chữa gấp. Một bản kế hoạch tài chính gia đình hoàn chỉnh không thể thiếu khoản quỹ dự phòng để làm tấm đệm đỡ an toàn khi bão tố ập đến.
- Mục tiêu: Tích lũy số tiền mặt tương đương 3 đến 6 tháng chi tiêu sinh hoạt cơ bản của cả gia đình.
- Lưu trữ: Để riêng trong tài khoản tiết kiệm online có thể rút ngay lập tức hoặc giữ một ít tiền mặt tại nhà.
- Sử dụng: Chỉ dùng đến số tiền này trong các tình huống cấp bách thực sự, tuyệt đối không dùng để mua sắm hay đầu tư mạo hiểm.
1.4. Mua bảo hiểm để chuyển giao rủi ro
Bảo hiểm nhân thọ và bảo hiểm sức khỏe là lá chắn vững chắc bảo vệ tài sản và thu nhập của người trụ cột trước rủi ro bệnh tật, tai nạn. Đây là khoản chi phí cần thiết để đảm bảo kế hoạch tương lai của con cái không bị gián đoạn.
- Người trụ cột: Ưu tiên mua bảo hiểm cho người tạo ra thu nhập chính trong gia đình để bảo vệ nguồn tài chính.
- Y tế: Trang bị thẻ bảo hiểm sức khỏe cho các thành viên để giảm gánh nặng viện phí khi ốm đau nằm viện.
- Lựa chọn: Cân nhắc mức phí phù hợp với thu nhập (khoảng 5-10%) để có thể duy trì hợp đồng lâu dài mà không gây áp lực.
2. Chiến lược gia tăng tài sản và đầu tư cho tương lai
Tiết kiệm thôi chưa đủ, để gia đình thực sự sung túc, bạn cần biết cách bắt tiền làm việc cho mình. Các chiến lược đầu tư và giáo dục dưới đây sẽ giúp tài sản của gia đình tăng trưởng bền vững qua nhiều thế hệ.
2.1. Thanh toán và kiểm soát nợ nần thông minh
Nợ xấu là rào cản lớn nhất ngăn cản sự thịnh vượng của gia đình, vì vậy việc xử lý nợ cần được ưu tiên hàng đầu. Một chiến lược trả nợ khôn ngoan sẽ giúp giảm bớt gánh nặng lãi suất và giải phóng dòng tiền cho các mục tiêu khác.
- Ưu tiên: Tập trung trả dứt điểm các khoản nợ có lãi suất cao như thẻ tín dụng hay vay tiêu dùng tín chấp trước.
- Hạn chế: Tránh vay mượn thêm để tiêu xài hoang phí, chỉ nên vay để đầu tư vào tài sản có khả năng sinh lời (như mua nhà, kinh doanh).
- Kỷ luật: Dành một phần cố định trong thu nhập hàng tháng để trả nợ đúng hạn, tránh bị phạt lãi chậm trả và nợ xấu.
2.2. Chuẩn bị quỹ giáo dục cho con cái
Đầu tư cho tri thức của con cái là khoản đầu tư mang lại lợi nhuận cao nhất và bền vững nhất trong tương lai. Việc chuẩn bị tài chính cho việc học hành từ sớm sẽ giúp con bạn có môi trường phát triển tốt nhất mà không lo gánh nặng học phí.
- Tích lũy sớm: Mở sổ tiết kiệm hoặc tham gia các gói bảo hiểm giáo dục ngay từ khi con còn nhỏ để tận dụng lãi suất kép.
- Lộ trình: Tính toán chi phí dự kiến cho từng cấp học và đại học để có kế hoạch để dành phù hợp hàng tháng.
- Đầu tư: Cân nhắc các kênh đầu tư an toàn và dài hạn để quỹ giáo dục tăng trưởng nhanh hơn tốc độ lạm phát học phí.
2.3. Đa dạng hóa nguồn thu nhập thụ động
Phụ thuộc vào một nguồn lương duy nhất là rủi ro lớn, đặc biệt trong bối cảnh kinh tế biến động khó lường. Việc tạo ra các dòng tiền thụ động giúp gia đình có thêm nguồn lực tài chính vững vàng và sớm đạt được tự do.
- Đầu tư: Tham gia thị trường chứng khoán, mua chứng chỉ quỹ hoặc bất động sản cho thuê để tiền đẻ ra tiền.
- Kinh doanh: Tận dụng sở trường, kỹ năng của vợ hoặc chồng để kinh doanh online hoặc làm nghề tay trái tăng thêm thu nhập.
- Tiết kiệm: Gửi tiền tiết kiệm ngân hàng để nhận lãi suất hàng tháng cũng là một cách đơn giản để có thêm tiền chợ.
3. Các nguyên tắc quan trọng cần ghi nhớ khi quản lý tiền
Để duy trì sự ổn định và phát triển, mọi thành viên trong gia đình cần tuân thủ những quy tắc cốt lõi về tiền bạc. Sự kỷ luật và đồng lòng là chất keo gắn kết giúp kế hoạch tài chính đi đúng lộ trình đã đề ra.
Nhằm đạt được sự thịnh vượng chung, các thành viên cần lưu ý những điều sau:
- Sống dưới mức thu nhập: Không để lối sống lạm phát theo mức lương, luôn chi tiêu ít hơn số tiền kiếm được để có dư tích lũy.
- Đồng vợ đồng chồng: Mọi quyết định chi tiêu lớn hay đầu tư đều cần sự bàn bạc và thống nhất của cả hai người để tránh mâu thuẫn.
- Giáo dục con trẻ: Dạy con về giá trị đồng tiền và cách tiết kiệm từ nhỏ để hình thành tư duy tài chính lành mạnh cho thế hệ sau.
4. Giải đáp thắc mắc thường gặp về tiền bạc gia đình
Dưới đây là những câu trả lời ngắn gọn và khách quan cho các băn khoăn thường gặp của các cặp đôi khi quản lý tiền chung.
Câu 1: Nên dùng chung một tài khoản hay tiền ai nấy giữ?
Không có công thức chung, nhưng phổ biến nhất là lập một quỹ chung để đóng góp chi phí sinh hoạt và tiết kiệm, phần còn lại mỗi người tự giữ để chi tiêu cá nhân. Điều này vừa đảm bảo trách nhiệm chung vừa giữ được sự tự do riêng tư.
Câu 2: Vợ hay chồng nên là người giữ “tay hòm chìa khóa”?
Ai có khả năng quản lý, tính toán và kỷ luật tốt hơn thì nên đảm nhận vai trò này. Tuy nhiên, dù ai giữ tiền thì người kia cũng cần được biết rõ dòng tiền đi đâu về đâu để đảm bảo sự minh bạch và tin tưởng.
Câu 3: Nên tiết kiệm bao nhiêu % thu nhập cho gia đình?
Mức lý tưởng là 20% tổng thu nhập của hai vợ chồng. Nếu đang nuôi con nhỏ hoặc trả nợ nhà, con số này có thể giảm xuống 10-15%, nhưng quan trọng là phải duy trì thói quen tiết kiệm đều đặn hàng tháng.
Câu 4: Làm sao để dạy con về tài chính từ nhỏ?
Hãy bắt đầu bằng việc cho con tiền tiêu vặt định kỳ và hướng dẫn con chia vào các hũ (tiêu dùng, tiết kiệm, chia sẻ). Khuyến khích con làm việc nhà để kiếm thêm tiền thưởng, giúp trẻ hiểu giá trị sức lao động.
Hy vọng với danh sách hơn 10 bí quyết và nguyên tắc được giới thiệu chi tiết trên đây, bạn đã tìm được phương pháp quản lý tài chính gia đình phù hợp nhất với tổ ấm của mình. Sự đồng thuận, minh bạch và kỷ luật chính là nền móng vững chắc để xây dựng một cuộc sống sung túc. Hãy bắt đầu ngồi lại cùng nhau, lên kế hoạch và thực hiện ngay hôm nay để mỗi ngày trôi qua đều là những ngày hạnh phúc, không lo âu về tiền bạc.